
Steuerberater kündigt das Mandat: Der 3-Schritte-Plan
Darf die Kanzlei einfach kündigen, welche Fristen zählen jetzt und wie kommst du an deine Unterlagen? Der 3-Schritte-Plan für die ersten vier Wochen.

Dein Steuerberater hat das Mandat gekündigt? Dann zählt jetzt vor allem eines: Deine steuerlichen Fristen laufen unverändert weiter, und die Verantwortung dafür liegt ab sofort bei dir. Die teuersten Fehler in den ersten Tagen sind deshalb selten juristische, sondern organisatorische. Eine vergessene Umsatzsteuervoranmeldung, eine nicht widerrufene Vollmacht beim Finanzamt, Belege, die in der alten Kanzlei liegen bleiben.
Inhalt
Eine Mandatskündigung durch die Kanzlei kommt dabei häufiger vor, als die meisten Unternehmen denken. Kanzleien geben Standorte auf, Nachfolger fehlen, Mandate passen nach Jahren nicht mehr ins Portfolio, oder die Zusammenarbeit hakt. Die gute Nachricht: Du bist nicht rechtlos, und der Ablauf ist planbar.
Das Wichtigste zur Mandatskündigung durch den Steuerberater
- Ein Steuerberater darf ein normales Beratungsmandat jederzeit kündigen, auch ohne wichtigen Grund und ohne Frist (§ 627 Abs. 1 BGB).
- Er darf dich dabei nicht ins offene Messer laufen lassen: Kündigt er zur Unzeit, ohne dass ein wichtiger Grund vorliegt, muss er dir den daraus entstehenden Schaden ersetzen (§ 627 Abs. 2 BGB).
- Die fristlose Kündigung aus wichtigem Grund ist etwas anderes. Sie muss innerhalb von zwei Wochen ab Kenntnis der maßgebenden Tatsachen erklärt werden (§ 626 Abs. 2 BGB).
- Deine Unterlagen bekommst du zurück: Die Kanzlei muss alle Dokumente herausgeben, die sie von dir oder für dich erhalten hat (§ 66 Abs. 2 Satz 1 StBerG).
- Bei offenen Gebühren darf sie diese Dokumente zurückbehalten, aber nicht, soweit das unangemessen ist (§ 66 Abs. 3 StBerG).
- Deine steuerlichen Fristen laufen unabhängig von der Kündigung weiter. Die Verantwortung dafür liegt bei dir, nicht bei der alten Kanzlei.
Darf der Steuerberater das Mandat überhaupt kündigen?
Ja. Ein Steuerberatungsmandat ist ein Dienstvertrag über Dienste höherer Art, die aufgrund besonderen Vertrauens übertragen zu werden pflegen. Für solche Verträge gilt § 627 Abs. 1 BGB: Beide Seiten können das Verhältnis jederzeit beenden, ohne Frist und ohne Begründung. Du kannst also deinen Steuerberater wechseln, wenn es nicht mehr passt, und die Kanzlei ebenso. Anders ist es nur, wenn dein Vertrag eine abweichende Regelung enthält oder ein dauerndes Dienstverhältnis mit festen Bezügen vorliegt.
Davon zu unterscheiden ist die außerordentliche Kündigung aus wichtigem Grund nach § 626 Abs. 1 BGB. Sie setzt voraus, dass die Fortsetzung des Mandats nach Abwägung aller Umstände unzumutbar ist, etwa weil Unterlagen dauerhaft nicht geliefert oder Honorare über lange Zeit nicht gezahlt werden. Diese Kündigung muss innerhalb von zwei Wochen nach Kenntnis der maßgebenden Tatsachen erklärt werden, und auf dein Verlangen muss dir der Grund unverzüglich schriftlich mitgeteilt werden (§ 626 Abs. 2 BGB).
In der Praxis ist der Unterschied für dich vor allem beim Honorar relevant, dazu unten mehr. An der Wirksamkeit der Kündigung ändert er meistens nichts.
Die Ausnahme: Kündigung des Mandats zur Unzeit
Die wichtigste Schranke für die Kanzlei steckt in § 627 Abs. 2 BGB. Sie darf nur so kündigen, dass du dir die Beratung anderweitig beschaffen kannst. Kündigt sie zur Unzeit, also drei Tage vor Ablauf der Abgabefrist, mitten in der laufenden Betriebsprüfung oder kurz vor einem Gerichtstermin, ohne dass ein wichtiger Grund vorliegt, muss sie dir den daraus entstehenden Schaden ersetzen.
Wie ernst Gerichte den Zeitpunkt nehmen, zeigt die finanzgerichtliche Rechtsprechung. Eine Mandatsniederlegung kurz vor einem Termin kann ein erheblicher Grund für eine Terminsverlegung sein, wenn die Sache nicht einfach ist und dich kein Verschulden trifft (VII B 8/14). Umgekehrt kann dir die Niederlegung zugerechnet werden, wenn danach keine Zeit mehr bleibt, einen geeigneten und vertretungsbereiten Ersatz zu finden (VIII B 48/25, verbunden mit VIII B 47/25, dort drei Tage vor dem Termin). Heißt für dich: Warte nicht ab, sondern dokumentiere und handle.
Wichtig ist dabei der realistische Blick. Ein Schadenersatzanspruch entsteht nicht automatisch, nur weil die Kündigung kurzfristig kam. Es darf kein wichtiger Grund vorgelegen haben, und du musst einen konkreten Schaden darlegen, etwa Eilzuschläge der neuen Kanzlei, Verspätungszuschläge oder Säumniszuschläge, die nachweislich auf den Zeitpunkt zurückgehen.
Kündigung erhalten und die nächste Frist steht schon an?
Sag uns, welche Meldung als Nächstes fällig ist. Wir sagen dir ehrlich, ob wir dein Mandat in diesem Zeitfenster übernehmen können.
Mandatsübernahme anfragenDer 3-Schritte-Plan nach der Mandatskündigung deines Steuerberaters
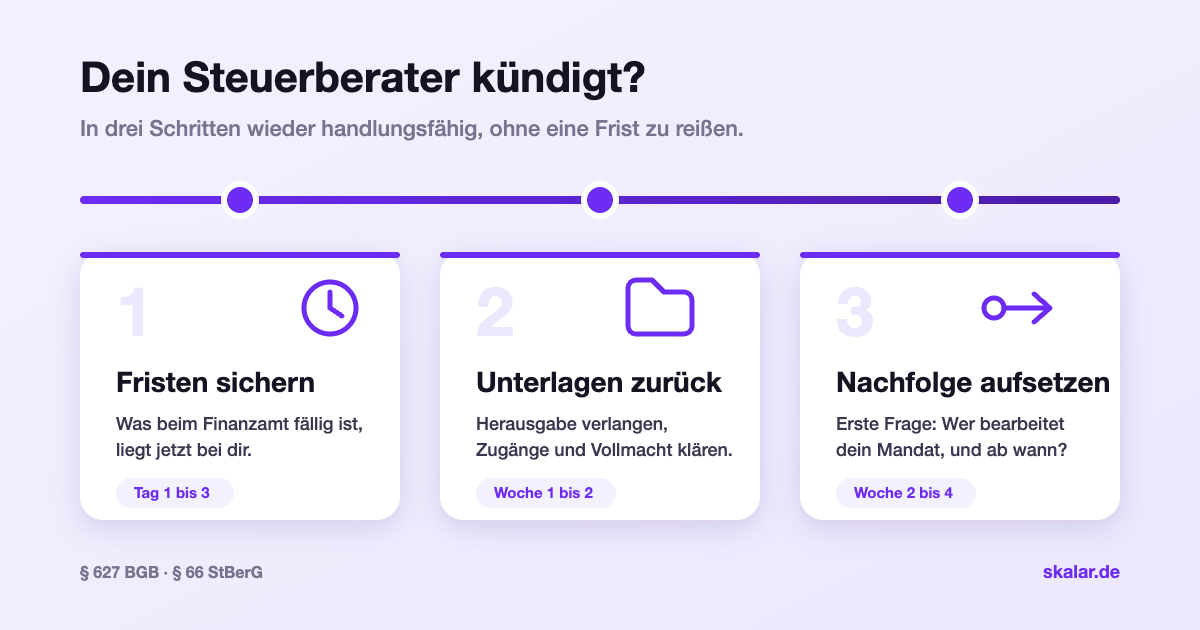
Schritt 1: Fristen sichern (Tag 1 bis 3)
Bevor du über Schuld, Ärger oder Schadenersatz nachdenkst, sicherst du den Betrieb. Was in den nächsten Wochen beim Finanzamt fällig ist, ist jetzt deine Verantwortung.
- Kündigungsschreiben prüfen: Zu welchem Datum endet das Mandat? Wird ein Grund genannt? Steht etwas zu laufenden Arbeiten drin, etwa dass der Jahresabschluss noch fertiggestellt wird?
- Fristenliste anlegen: Umsatzsteuervoranmeldung, Dauerfristverlängerung und Sondervorauszahlung, Lohnabrechnung und Lohnsteueranmeldung, Sozialversicherungsmeldungen, Jahresabschluss, Steuererklärungen, offene Einsprüche und Prüfungstermine.
- Zuständigkeit klären: Frag schriftlich nach, welche dieser Arbeiten die Kanzlei noch erledigt und welche nicht. Diese Antwort ist deine Grundlage für alles Weitere und dein Nachweis, falls es später um Schadenersatz geht.
- Notfallpuffer schaffen: Wenn eine Frist in weniger als zwei Wochen liegt, prüfe eine Fristverlängerung beim Finanzamt, bevor du die Nachfolge suchst. Eine Lohnabrechnung lässt sich nicht verschieben, hier brauchst du sofort eine Zwischenlösung.
Schritt 2: Unterlagen und Zugänge zurückholen (Woche 1 bis 2)
Ohne deine Daten kann keine neue Kanzlei starten. § 66 Abs. 2 Satz 1 StBerG gibt dir einen klaren Herausgabeanspruch, aber du musst die Herausgabe verlangen. Von allein passiert nichts.
- Herausgabe schriftlich verlangen: Fordere alle Dokumente an, die die Kanzlei von dir oder für dich erhalten hat, und setze eine konkrete Frist. Nicht herausgeben muss sie die Korrespondenz mit dir, Dokumente, die du bereits in Urschrift oder Abschrift hast, und zu internen Zwecken gefertigte Arbeitspapiere (§ 66 Abs. 2 Satz 4 StBerG).
- Digitale Bestände nicht vergessen: Die Regelung gilt ausdrücklich auch für elektronische Aktenführung (§ 66 Abs. 4 StBerG). Verlange den vollständigen Buchhaltungsbestand in einem gängigen Format, inklusive Anlagenverzeichnis, Saldenlisten und Belegbildern.
- Sechs-Monats-Falle kennen: Fordert die Kanzlei dich auf, Unterlagen entgegenzunehmen, und du reagierst sechs Monate nicht, entfällt ihre Aufbewahrungspflicht (§ 66 Abs. 2 Satz 3 StBerG). Solche Schreiben also nie liegen lassen.
- Vollmachten und Zugänge ordnen: Widerrufe die Vollmacht beim Finanzamt, prüfe die Vollmachtsdatenbank, sperre Zugänge zu deiner Buchhaltungssoftware, dem DMS und den Bankschnittstellen und kläre, wer künftig Post vom Finanzamt erhält. Wie sensibel Datenwege hier sind, zeigt unser Beitrag zum Datenschutz beim Steuerberater.
Schritt 3: Nachfolge aufsetzen (Woche 2 bis 4)
Jetzt geht es um die neue Steuerberatung und darum, den Fehler nicht zu wiederholen.
- Kapazität vor Sympathie: Die erste Frage im Erstgespräch ist nicht das Honorar, sondern: Wer bearbeitet mein Mandat konkret, und schafft ihr meine nächste Frist?
- Unterlagen gebündelt übergeben: Je sauberer dein Paket aus Schritt 2, desto schneller ist die neue Kanzlei arbeitsfähig und desto günstiger wird die Einarbeitung.
- Übergabe zwischen den Kanzleien zulassen: Ein direkter Austausch spart dir Wochen. Dafür braucht die neue Kanzlei deine Freigabe.
- Vertragliches nachschärfen: Kläre Reaktionszeiten, Ansprechpartner, Vertretungsregelung und Kündigungsmodalitäten schriftlich. Genau daran scheitern die meisten Mandate.
Unterlagen und offene Honorare: Was der bisherige Steuerberater zurückhalten darf
Wenn noch Rechnungen offen sind, darf die Kanzlei die Herausgabe der Dokumente bis zur Befriedigung ihrer Gebühren und Auslagen verweigern (§ 66 Abs. 3 Satz 1 StBerG). Das ist eine eigene berufsrechtliche Regelung, kein Freibrief.
Drei Grenzen solltest du kennen:
- Nur geschuldete Gebühren und Auslagen aus deinem Mandat. Strittige oder noch nicht fällige Honorare tragen den Einbehalt nicht.
- Nur herausgabepflichtige Dokumente. Interne Arbeitspapiere unterliegen ohnehin keiner Herausgabepflicht, umgekehrt darf der Einbehalt nicht pauschal alles erfassen, was in der Kanzlei liegt.
- Der Einbehalt muss angemessen bleiben. § 66 Abs. 3 Satz 2 StBerG schließt ihn aus, soweit das Vorenthalten unangemessen ist. Wenn du Unterlagen dringend brauchst, um eigene gesetzliche Pflichten zu erfüllen, und nur ein kleiner Teil des Honorars offen ist, spricht viel gegen einen vollständigen Einbehalt.
Praktisch hilfreich: Nach § 273 Abs. 3 BGB lässt sich die Ausübung eines Zurückbehaltungsrechts durch Sicherheitsleistung abwenden, eine Bürgschaft ist dafür allerdings ausgeschlossen. Und ein Hinweis zum Honorar selbst: Kündigt die Kanzlei, ohne dass du dich vertragswidrig verhalten hast, steht ihr die Vergütung insoweit nicht zu, als ihre bisherigen Leistungen für dich kein Interesse mehr haben (§ 628 Abs. 1 BGB). Vorausgezahlte Beträge für spätere Zeiträume sind zu erstatten.
Wie du einer zweiten Mandatskündigung vorbeugst
Die häufigsten Gründe für eine Mandatsniederlegung sind selten persönlich. Es sind Kapazität, Unterlagenqualität und Kommunikation. An zweien davon kannst du direkt arbeiten:
- Belege laufend statt im Block: Ein Schuhkarton im März bindet in der Kanzlei mehr Kapazität als zwölf saubere Monate. Digitale Belegerfassung löst das Problem an der Wurzel.
- Feste Zuständigkeiten statt Einzelkämpfer: Ein Mandat, das an einer einzigen Person hängt, endet mit deren Urlaub, Krankheit oder Kanzleiwechsel.
- Transparenz über Stand und Fristen: Wenn du jederzeit siehst, was erledigt ist und was aussteht, eskaliert nichts still vor sich hin.
Genau das ist der Unterschied einer digitalen Steuerberatung: Belege fließen automatisiert ein, ein Team statt einer Einzelperson betreut dein Mandat, und der Bearbeitungsstand ist für dich jederzeit sichtbar.
Mandatskündigung durch den Steuerberater: kurz gesagt
Eine Kündigung durch die Kanzlei ist zulässig, aber kein Grund zur Panik, solange du in dieser Reihenfolge vorgehst: erst Fristen sichern, dann Unterlagen und Zugänge zurückholen, dann die Nachfolge aufsetzen. Wer diese drei Schritte in den ersten vier Wochen abarbeitet, verliert weder Geld noch Fristen.
Neue Kanzlei, die den Übergang wirklich organisiert
Skalar übernimmt Fristenkontrolle, Datenübernahme und laufende Buchhaltung digital, mit einem Team statt einer Einzelperson und zum Festpreis.
Unverbindliches Erstgespräch buchenFAQ zur Mandatskündigung durch den Steuerberater
Muss der Steuerberater eine Kündigungsfrist einhalten?
Eine Kündigungsfrist muss der Steuerberater bei einem gewöhnlichen Beratungsmandat nicht einhalten. Die Kündigung ist nach § 627 Abs. 1 BGB jederzeit möglich. Sie darf aber nicht zur Unzeit erfolgen, du musst dir die Beratung realistisch anderweitig beschaffen können.
Muss die Kündigung des Steuerberaters schriftlich erfolgen?
Schriftlich erfolgen muss die Kündigung des Steuerberaters nach dem Gesetzeswortlaut nicht zwingend. Schriftlich mitzuteilen ist bei einer Kündigung aus wichtigem Grund aber der Kündigungsgrund, und zwar unverzüglich, sobald du ihn verlangst (§ 626 Abs. 2 Satz 3 BGB). Verlange ihn immer, er ist deine Grundlage für alles Weitere.
Kann ich mich gegen die Kündigung des Steuerberaters wehren?
Gegen die Kündigung des Steuerberaters wehren kannst du dich in der Regel nicht, die Beendigung selbst lässt sich kaum abwenden. Geltend machen kannst du einen Schadenersatzanspruch, wenn ohne wichtigen Grund zur Unzeit gekündigt wurde und dir dadurch ein konkreter Schaden entstanden ist.
Muss ich das laufende Jahr noch bei der alten Kanzlei abschließen lassen?
Das laufende Jahr musst du nicht bei der alten Kanzlei abschließen lassen. Kläre aber schriftlich, welche Arbeiten sie noch erledigt und welche nicht. Alles andere geht an die neue Kanzlei, deshalb ist die Fristenliste aus Schritt 1 so wichtig.
Wie lange muss der Steuerberater meine Unterlagen aufbewahren?
Aufbewahren muss der Steuerberater seine Handakten zehn Jahre, gerechnet ab Ablauf des Kalenderjahres, in dem der Auftrag beendet wurde (§ 66 Abs. 1 StBerG). Die Pflicht endet früher, wenn du auf eine Aufforderung zur Entgegennahme sechs Monate nicht reagierst.
Was ist, wenn die Kanzlei meine Belege wegen offener Rechnungen nicht herausgibt?
Gibt die Kanzlei deine Belege wegen offener Rechnungen nicht heraus, beruft sie sich auf § 66 Abs. 3 Satz 1 StBerG. Dieses Recht endet dort, wo das Vorenthalten unangemessen wird (Satz 2). Fordere schriftlich genau die Unterlagen an, die du zur Erfüllung gesetzlicher Pflichten brauchst, und biete notfalls eine Sicherheitsleistung an.
Bekomme ich mein vorausgezahltes Honorar zurück?
Vorausgezahltes Honorar bekommst du für Zeiträume nach dem Mandatsende zurück. Zusätzlich entfällt der Vergütungsanspruch der Kanzlei, soweit sie ohne vertragswidriges Verhalten deinerseits gekündigt hat und ihre bisherigen Leistungen für dich kein Interesse mehr haben (§ 628 Abs. 1 BGB).
