
Ordnungsgeld-Report 2026: Verspätete Jahresabschlüsse auf dem höchsten Stand seit 2008
291.300 Ordnungsgeldverfahren wegen verspäteter Jahresabschlüsse in einem Jahr, 142,6 Mio. Euro Einnahmen für den Bund: Skalar hat die amtlichen Zahlen seit 2008 ausgewertet. Mit Rechner, Datentabelle und Zeitreihe.

Mehr als 5.000 Mal pro Woche leitet das Bundesamt für Justiz ein Ordnungsgeldverfahren ein, weil eine Kapitalgesellschaft ihren Jahresabschluss zu spät offengelegt hat. 2024 waren es rund 291.300 Verfahren, der höchste Stand seit dem Einführungsjahr 2008, und 2025 lag die Zahl erneut bei rund 300.000. Der teuerste Fehler dabei ist nicht der verspätete Abschluss selbst, sondern das Ignorieren der Androhung: Wer innerhalb der sechs Wochen reagiert, zahlt nur die Verfahrenskosten, wer sie verstreichen lässt und bis zur Festsetzung nichts nachliefert, mindestens 2.500 Euro.
Inhalt
Skalar hat die Antworten der Bundesregierung auf zwei parlamentarische Anfragen ausgewertet und die Zahlen seit 2008 erstmals in einer Zeitreihe zusammengeführt. Das Ergebnis zeigt, wie stark der Druck auf Geschäftsführer in den letzten fünf Jahren gestiegen ist, und was ein versäumter Termin konkret kostet.
Das Wichtigste zum Ordnungsgeld-Report
- 2024 hat das Bundesamt für Justiz rund 291.300 Ordnungsgeldverfahren wegen verspäteter Jahresabschlüsse eingeleitet, der höchste Stand seit 2008 und 45 Prozent mehr als 2019.
- Der Bund hat 2024 rund 142,6 Millionen Euro aus Ordnungsgeldern eingenommen, fast doppelt so viel wie 2013.
- Allein im ersten Halbjahr 2026 kamen rund 248.900 neue Verfahren dazu, 2026 könnte erstmals wieder das Niveau von 2008 erreichen.
- Die Frist ist nicht verlängerbar: Zwölf Monate nach Bilanzstichtag muss der Abschluss im Unternehmensregister sein, sonst folgt ein Ordnungsgeldverfahren mit Verfahrenskosten und, wenn auch die Nachfrist ungenutzt bleibt, mindestens 2.500 Euro Ordnungsgeld.
Rekordjahr 2024: So viele Verfahren wie seit 2008 nicht mehr
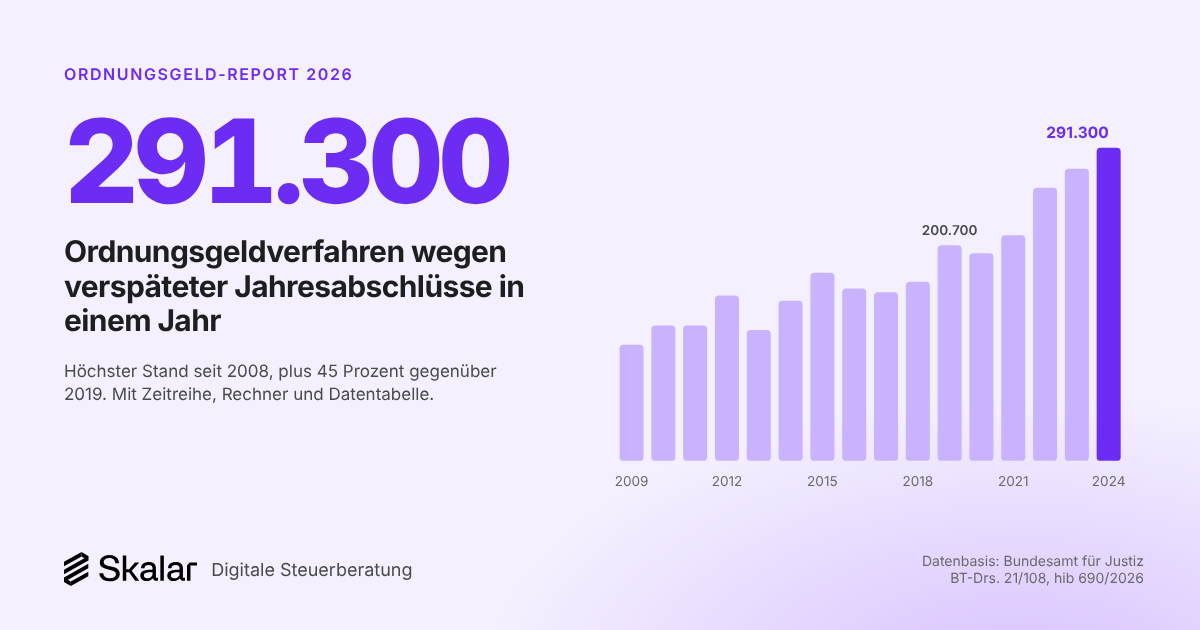
Rund 291.300 eingeleitete Verfahren, rund 106.400 festgesetzte Ordnungsgelder und rund 142,6 Millionen Euro Einnahmen: Das ist die Bilanz des Bundesamts für Justiz für 2024 laut BT-Drs. 21/108. Gegenüber 2019 sind die Verfahren um 45 Prozent gestiegen, gegenüber 2013 haben sich die Einnahmen des Bundes fast verdoppelt. Für 2025 meldet die Bundesregierung in der Antwort auf eine weitere Anfrage rund 300.000 Verfahren und rund 127,2 Millionen Euro Einnahmen, und allein im ersten Halbjahr 2026 kamen rund 248.900 neue Verfahren dazu.
Ordnungsgeldverfahren wegen verspäteter Offenlegung
Bundesamt für Justiz, Verfahren nach § 335 HGB, 2008 bis 2025 (2025 vorläufig, gerundet)
Quelle: Antworten der Bundesregierung, BT-Drs. 21/108 (2008 bis März 2025) und BT-Drs. 21/7647 (2025, 1. Halbjahr 2026). Grafik: Skalar.
Dass die Zahl im ersten Halbjahr schon so hoch liegt, hat einen einfachen Grund: Die meisten Gesellschaften haben den 31. Dezember als Bilanzstichtag, die Frist für den Jahresabschluss 2024 endete also am 31. Dezember 2025. Die Androhungen des Bundesamts gehen danach in Wellen raus, der Großteil im ersten Halbjahr. 2026 dürfte damit erstmals wieder den Wert aus dem Einführungsjahr 2008 erreichen.
Unsicher, ob dein Jahresabschluss 2025 rechtzeitig im Unternehmensregister landet?
Skalar erstellt den Jahresabschluss zum Festpreis und übernimmt die Offenlegung, mit einem Zeitplan, der vor der Frist fertig ist statt kurz danach.
Unverbindliches Angebot anfordernDie Zeitreihe seit 2008
Die Statistik beginnt 2008, dem ersten vollen Jahr, in dem das Bundesamt für Justiz die Offenlegung zentral durchgesetzt hat. Der Ausreißer von 321.000 Verfahren in diesem Jahr erklärt sich aus dem Nachholeffekt: Viele Gesellschaften hatten vorher schlicht nie offengelegt. Danach pendelte sich die Zahl bei 120.000 bis 175.000 Verfahren pro Jahr ein. Seit 2019 geht es fast nur noch nach oben, von 200.700 über 254.100 im Jahr 2022 bis zu 291.300 im Jahr 2024.
Interessant ist der zweite Blick: Die Zahl der tatsächlich festgesetzten Ordnungsgelder liegt bei grob einem Drittel der eingeleiteten Verfahren. Das spricht dafür, dass rund zwei von drei Gesellschaften auf die Androhung reagieren und innerhalb der Nachfrist offenlegen. Das dritte Drittel zahlt, und zwar immer mehr: 2024 wurden rund 106.400 Ordnungsgelder festgesetzt, der höchste Wert in der gesamten Zeitreihe.
Die Einnahmen des Bundes aus Ordnungsgeldern und Verfahrenskosten stiegen von 18,9 Millionen Euro im Jahr 2008 auf 142,6 Millionen Euro im Jahr 2024. Gleichzeitig verjährten 2024 rund 6.700 Forderungen im Volumen von 28,2 Millionen Euro, bevor der Bund sie eintreiben konnte. Die vollständige Tabelle steht im Abschnitt Daten und Methodik.
Was ein Ordnungsgeld kostet: der Rechner
Trag den Bilanzstichtag deiner GmbH ein und wähle die Größenklasse. Der Rechner zeigt die Offenlegungsfrist, ob sie schon überschritten ist und mit welchem Ordnungsgeld du in den typischen Fällen rechnen musst. Die Beträge ergeben sich direkt aus dem Gesetz, die Details stehen weiter unten in der rechtlichen Grundlage.
Orientierung auf Basis von § 325 und § 335 HGB, keine Rechtsberatung. Ob und in welcher Höhe ein Ordnungsgeld in deinem Fall droht, prüfen wir individuell. Verfahrenskosten fallen zusätzlich an. Bei wiederholter Säumnis kann das Ordnungsgeld mehrfach festgesetzt werden.
Warum so viele GmbHs die Frist verpassen
Zwölf Monate klingen nach viel Zeit. In der Praxis verschiebt sich der Jahresabschluss trotzdem bei vielen Gesellschaften bis in den Herbst, und dann wird es eng. Aus unserer Arbeit mit wachsenden GmbHs sehen wir vor allem drei Muster:
- Die Buchhaltung ist nicht abgeschlossen. Fehlende Belege, offene Abstimmungen und unklare Positionen halten den Abschluss auf, häufig bis die Kanzlei im Jahresendgeschäft keine Kapazität mehr hat.
- Niemand fühlt sich für die Offenlegung zuständig. Der Steuerberater liefert den Abschluss, die Übermittlung ans Unternehmensregister bleibt liegen, weil Geschäftsführung und Kanzlei jeweils denken, die andere Seite kümmert sich.
- Die Androhung wird unterschätzt. Das Schreiben des Bundesamts landet in der Postablage, die sechs Wochen laufen ab, und aus Verfahrenskosten wird ein Ordnungsgeld: 1.000 Euro für eine kleine GmbH, die noch vor der Festsetzung nachliefert, sonst mindestens 2.500 Euro, bei wiederholter Säumnis deutlich mehr.
Hinzu kommt, dass die Frist nicht verlängerbar ist. Anders als bei der Steuererklärung hilft kein Antrag. Wer seine Fristen im Blick hat, braucht den Rechner oben nie. Die Frage an den eigenen Berater lautet deshalb: Wer erinnert uns rechtzeitig an den Bilanzstichtag und wer übermittelt am Ende ans Unternehmensregister? Wie Fristen, Umfang und Größenklassen im Einzelnen zusammenhängen, steht im Ratgeber zur Offenlegung des Jahresabschlusses und im Überblick zum Jahresabschluss für GmbHs.
Wie Skalar die Offenlegung terminsicher macht
Bei Skalar ist die Offenlegung kein separater Schritt am Ende, sondern Teil des Jahresabschlusses, der im Festpreis enthalten ist. Weil die Buchhaltung monatlich läuft und Belege automatisiert verarbeitet werden, ist das Zahlenwerk zum Jahresende weitgehend fertig. Der Abschluss wird im ersten Halbjahr erstellt, festgestellt und direkt ans Unternehmensregister übermittelt, lange bevor das Bundesamt überhaupt tätig werden könnte. Wie das im Ablauf aussieht, zeigt der Ratgeber Jahresabschluss erstellen.
Ein typisches Beispiel aus der Praxis: Eine SaaS-GmbH mit zwölf Mitarbeitern und einigen hundert Belegen im Monat bekam ihren Jahresabschluss bislang im November, die Offenlegung folgte im Dezember, einmal zu spät, mit Androhung und Verfahrenskosten. Nach dem Wechsel zu Skalar lag der Abschluss für das nächste Geschäftsjahr im Mai vor, die Übermittlung ans Unternehmensregister war im Juni erledigt. Statt sechs Monate Puffer zu verbrauchen, blieben sechs Monate übrig.
Was Skalar für dich übernimmt und was es kostet, wird individuell im Angebot vereinbart. Leistungsumfang und Preis hängen von Umsatz, Bilanzsumme und Belegvolumen ab, die Angaben hier sind Orientierung, kein Angebot.
Der Unterschied ist weniger die Technik als die Planbarkeit: Du kennst Preis und Zeitplan für den Jahresabschluss 2026 schon Anfang 2026, nicht erst, wenn er 2027 auf dem Tisch liegt. Warum das bei klassischer Abrechnung anders läuft, erklärt der Artikel zum Steuerberater Stundensatz.
Die rechtliche Grundlage im Detail
Die Offenlegungspflicht steht in § 325 HGB: Das vertretungsberechtigte Organ übermittelt die Rechnungslegungsunterlagen elektronisch an das Unternehmensregister, spätestens ein Jahr nach dem Abschlussstichtag. Für kapitalmarktorientierte Gesellschaften gilt eine Frist von vier Monaten.
Kleinstkapitalgesellschaften übermitteln nur die Bilanz und können deren dauerhafte Hinterlegung verlangen (§ 326 HGB). Kleinst ist, wer an zwei aufeinanderfolgenden Stichtagen mindestens zwei der drei Grenzen nicht überschreitet: 450.000 Euro Bilanzsumme, 900.000 Euro Umsatzerlöse, zehn Arbeitnehmer (§ 267a HGB). Reine Beteiligungsholdings sind von dieser Erleichterung ausgenommen.
Das Ordnungsgeldverfahren regelt § 335 HGB. Es richtet sich gegen die Mitglieder des vertretungsberechtigten Organs oder gegen die Gesellschaft selbst. Die Androhung setzt eine Frist von sechs Wochen, mit ihr werden die Verfahrenskosten auferlegt. Das Ordnungsgeld beträgt mindestens 2.500 und höchstens 25.000 Euro. Für kapitalmarktorientierte Gesellschaften, etwa mit börsennotierten Aktien oder Anleihen, gelten deutlich höhere Obergrenzen bis in den Millionenbereich. Wird die Pflicht erst nach Ablauf der sechs Wochen, aber vor der Entscheidung des Bundesamts erfüllt, wird das Ordnungsgeld auf 500 Euro (Kleinstkapitalgesellschaft mit Hinterlegung) oder 1.000 Euro (kleine Kapitalgesellschaft) herabgesetzt. Wurde die Nachfrist nur geringfügig überschritten, kann das Bundesamt den Betrag noch weiter senken, auch bei mittelgroßen und großen Gesellschaften. Bleibt die Offenlegung aus, wird das Ordnungsgeld festgesetzt und zugleich ein neues angedroht.
Daten und Methodik
Die Zahlen stammen aus zwei Antworten der Bundesregierung auf Kleine Anfragen im Bundestag: BT-Drs. 21/108 liefert die Jahreswerte 2008 bis 31. März 2025, die Antwort auf BT-Drs. 21/7647 die gerundeten Werte für 2025 und das erste Halbjahr 2026. Das Bundesamt für Justiz führt alle Ordnungsgeldverfahren nach § 335 HGB zentral, die Zahlen gelten also bundesweit und für alle Rechtsformen, die offenlegungspflichtig sind. Eine regionale Aufschlüsselung veröffentlicht der Bund nicht. Die Spalte Einnahmen enthält Ordnungsgelder und Kostenforderungen, die Werte für 2008 bis 2024 sind gerundet, 2025 ist vorläufig.
| Jahr | Eingeleitete Verfahren | Festgesetzte Ordnungsgelder | Einnahmen in Mio. € |
|---|---|---|---|
| 2008 | 321.000 | 32.500 | 18,9 |
| 2009 | 108.000 | 39.200 | 47,0 |
| 2010 | 126.000 | 71.000 | 72,7 |
| 2011 | 126.000 | 79.800 | 98,9 |
| 2012 | 154.000 | 57.700 | 92,1 |
| 2013 | 121.800 | 55.400 | 75,7 |
| 2014 | 149.000 | 57.500 | 81,2 |
| 2015 | 175.000 | 55.000 | 81,1 |
| 2016 | 160.400 | 63.700 | 77,8 |
| 2017 | 157.000 | 72.410 | 82,2 |
| 2018 | 166.800 | 72.600 | 93,4 |
| 2019 | 200.700 | 68.400 | 99,6 |
| 2020 | 193.300 | 66.600 | 87,5 |
| 2021 | 210.000 | 78.400 | 111,8 |
| 2022 | 254.100 | 85.300 | 116,2 |
| 2023 | 271.900 | 85.200 | 127,2 |
| 2024 | 291.300 | 106.400 | 142,6 |
| 2025* | 300.000 | 86.500 | 127,2 |
* 2025 gerundet laut BT-Drs. 21/7647. Erstes Halbjahr 2026: rund 248.900 eingeleitete Verfahren, rund 42.600 festgesetzte Ordnungsgelder, rund 59,5 Mio. € Einnahmen. Hinweis zu 2008: erstes volles Jahr der zentralen Durchsetzung durch das Bundesamt für Justiz, der hohe Wert enthält den Nachholeffekt aus den Vorjahren und ist mit den Folgejahren nur eingeschränkt vergleichbar.
Daten für Redaktionen und Blogs
Alle Zahlen stammen aus amtlichen Quellen und dürfen mit Quellenangabe frei verwendet werden. Die Grafik oben steht in voller Auflösung bereit: Grafik herunterladen (PNG, 1200 x 630). Weitere Formate stellen wir auf Anfrage bereit.

Quelle: Skalar Ordnungsgeld-Report 2026, Datenbasis Bundesamt für Justiz (BT-Drs. 21/108, BT-Drs. 21/7647), https://skalar.de/wissen/ordnungsgeld-report
Ansprechpartner für Rückfragen und Einordnung: Dr. Florian Lang, Steuerberater, Wirtschaftsprüfer und Geschäftsführer von Skalar, erreichbar über das Kontaktformular auf skalar.de.
Kein Ordnungsgeld mehr, kein Fristenstress
Buchhaltung, Jahresabschluss und Offenlegung aus einer Hand, digital und zu einem Preis, den du vorher kennst.
Angebot anfordernFAQ zum Ordnungsgeld-Report
Was ist ein Ordnungsgeld beim Jahresabschluss?
Ein Ordnungsgeld beim Jahresabschluss ist die Sanktion des Bundesamts für Justiz, wenn eine Kapitalgesellschaft ihre Rechnungslegungsunterlagen nicht rechtzeitig im Unternehmensregister offenlegt. Bei Gesellschaften ohne Kapitalmarktbezug, also bei der typischen GmbH, liegt es zwischen 2.500 und 25.000 Euro je Festsetzung und kann so lange wiederholt werden, bis die Unterlagen vorliegen.
Wie viele Ordnungsgeldverfahren gibt es pro Jahr in Deutschland?
Ordnungsgeldverfahren wegen verspäteter Offenlegung gab es 2024 rund 291.300, im Jahr 2025 rund 300.000, nur im Einführungsjahr 2008 waren es mit 321.000 mehr. Zum Vergleich: 2019 waren es rund 200.700. Die Zahlen stammen aus Antworten der Bundesregierung auf parlamentarische Anfragen.
Kann ich die Offenlegungsfrist für den Jahresabschluss verlängern?
Die Offenlegungsfrist von zwölf Monaten lässt sich nicht verlängern, auch nicht auf Antrag. Anders als bei Steuererklärungen gibt es keine Fristverlängerung durch den Steuerberater. Wer merkt, dass es knapp wird, sollte den Abschluss priorisieren, denn ein nachgeholter Abschluss innerhalb der Sechs-Wochen-Nachfrist kostet nur die Verfahrenskosten.
Wer bekommt das Ordnungsgeld: die GmbH oder der Geschäftsführer?
Das Ordnungsgeld kann gegen die Geschäftsführer persönlich oder gegen die GmbH festgesetzt werden, weil sich das Verfahren gegen die Mitglieder des vertretungsberechtigten Organs und gegen die Gesellschaft richten kann. Der Regelfall ist das Verfahren gegen die Geschäftsführer persönlich, das Verfahren gegen die GmbH kommt zusätzlich in Betracht.
Gilt die Offenlegungspflicht auch für kleine GmbHs und UGs?
Die Offenlegungspflicht gilt für alle Kapitalgesellschaften, also auch für kleine GmbHs und UGs. Der Unterschied liegt im Umfang: Kleine Gesellschaften reichen nur Bilanz und Anhang ein, Kleinstgesellschaften nur die Bilanz und können sie hinterlegen lassen, so dass sie nicht frei einsehbar ist.
Darf ich die Zahlen aus dem Ordnungsgeld-Report verwenden?
Die Zahlen aus dem Ordnungsgeld-Report dürfen frei verwendet werden, mit Nennung der Quelle und einem Link auf diesen Report. Die Datenbasis ist amtlich und im Abschnitt Daten und Methodik verlinkt, die Tabelle lässt sich dort als CSV kopieren.
Maßgeblich für Leistungsumfang und Preis ist ausschließlich die individuelle Vergütungsvereinbarung. Dieser Artikel beschreibt das typische Skalar-Modell und begründet keine Ansprüche.
